ECONOMIA

Cesta básica em Cuiabá sobe pela terceira semana consecutiva e volta a atingir os R$ 900

Publicado em

Seguindo a tendência de alta, a cesta básica na capital mato-grossense registrou o terceiro aumento consecutivo de preço e voltou a atingir a média de R$ 900,16, patamar que não era observado desde junho. A variação semanal observada, segundo levantamento do Instituto de Pesquisa e Análise da Fecomércio Mato Grosso (IPF-MT), foi de 1,26% entre a segunda e a terceira semana de setembro.

Da mesma forma, no comparativo anual, observou-se uma variação positiva de 13,56% em relação à mesma semana do ano passado. Naquele período, a cesta básica registrava média de R$ 792,65. Isso representa um aumento de R$ 107,51 em um ano.

Ao analisar o resultado, o presidente da Fecomércio-MT, Sebastião Gonçalves (Tião da Zaeli), reforçou o impacto do custo elevado de itens considerados essenciais para a subsistência de uma família com até quatro pessoas. “A manutenção da cesta em patamar elevado, principalmente no comparativo anual, sinaliza que o encarecimento da alimentação continua representando um desafio para o orçamento das famílias.”

Conforme análise do IPF-MT, o comportamento dos alimentos nesta semana revelou diferentes velocidades de ajuste nos mercados, com alguns produtos absorvendo pressões de oferta, enquanto outros apresentaram recuos capazes de aliviar parcialmente o custo da cesta.

Leia Também:  Câmara aprova jogo do bicho em Cuiabá

Entre os itens que colaboraram para a alta da cesta básica, o tomate continua como destaque, apresentando crescimento de 8,94% nesta semana e valor médio de R$ 12,06/kg. Além disso, o valor atual segue 93,93% acima do registrado no mesmo período do ano passado.

De acordo com avaliação do instituto, o clima chuvoso levou à redução da temperatura nas regiões produtoras, provocando atraso na maturação dos frutos, o que pode ter resultado no aumento dos preços.

Em contrapartida, alguns itens contribuíram para conter uma alta maior da cesta, como a banana, que registrou queda de 8,31% e atingiu o valor médio de R$ 8,30/kg. Com isso, o produto passou a custar 6,61% menos do que no mesmo período de 2025.

Assim como ocorreu com o tomate, as condições climáticas têm afetado a produção. Chuvas e ventanias têm reduzido a qualidade das frutas disponíveis no mercado, o que pode ter provocado a redução dos preços.

O pão francês também segue em queda na variação semanal, com recuo de 4,75%, atingindo valor médio de R$ 20,03/kg. Apesar da redução observada, o preço atual permanece 2,72% acima do registrado no mesmo período de 2025.

Leia Também:  Combustível ficará mais caro: ICMS e pressão do mercado afetam preços da gasolina e diesel

Segundo a análise do instituto, mesmo diante do aumento dos custos observado no mercado, a queda do pão pode estar associada a fatores internos, como mudanças de fornecedor ou ajustes nas margens de lucro, refletindo no preço final ao consumidor.

Ao comentar o cenário de oscilações entre altas e baixas nos produtos da cesta, Sebastião Gonçalves destacou a necessidade de diversificar as fontes de abastecimento como forma de amenizar os impactos da alta dos alimentos sobre o orçamento familiar.

“O cenário semanal reforçou a importância da diversificação das fontes de abastecimento, uma vez que problemas concentrados em determinadas cadeias podem provocar aumentos relevantes sem necessariamente gerar pressão uniforme sobre toda a cesta”, afirmou.

Advertisement

ECONOMIA

Custo de captação se estabiliza e pode aliviar pressão sobre crédito rural em MT

Published

on

Despesa somou R$ 1,24 bilhão no primeiro trimestre de 2026; cenário traz maior previsibilidade para as cooperativas e pode favorecer condições de crédito

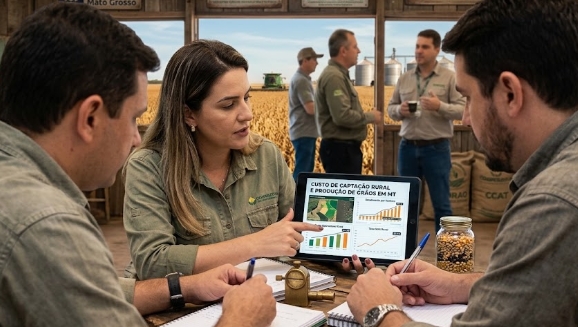
Após cinco anos consecutivos de crescimento, o custo de captação das cooperativas de crédito de Mato Grosso apresentou estabilidade no primeiro trimestre de 2026. O custo de captação corresponde às despesas que as cooperativas têm para obter os recursos que serão utilizados em suas operações de crédito. Esse custo somou R$ 1,24 bilhão no período, praticamente no mesmo patamar registrado no primeiro trimestre de 2025.

O movimento ocorre em um cenário de juros elevados e representa um sinal importante para o sistema cooperativista de crédito. Entre 2021 e 2026, a despesa de captação passou de R$ 58,9 milhões para R$ 1,24 bilhão no primeiro trimestre de cada ano. No mesmo período, a Selic saiu de 2% para 15% ao ano.

De acordo com estudo do Banco Central do Brasil (BCB), para cada ponto percentual de variação na Selic, o custo médio de captação das instituições financeiras tende a se movimentar entre 0,5 e 1 ponto percentual no mesmo sentido. O repasse é parcial, mas consistente, e ajuda a explicar a trajetória observada nas cooperativas de crédito mato-grossenses.

Para Sâmyla Sousa, gerente de Desenvolvimento e Inteligência de Cooperativas do Sistema OCB/MT, a estabilidade representa um alívio para uma variável que exerce influência direta sobre o resultado das cooperativas.

“Com a despesa de captação estável, o custo dos recursos captados deixa de consumir espaço no balanço a cada trimestre, e isso devolve às cooperativas alguma previsibilidade para planejar volume de crédito e política de taxas”, explica.

Perspectiva de alívio gradual

A estabilidade ganha relevância porque ocorreu mesmo com a Selic em patamar superior ao registrado no mesmo período de 2025. Segundo Sâmyla, esse comportamento indica que parte do impacto do aperto monetário já foi absorvida pela estrutura de captação das cooperativas.

Leia Também:  Preço do etanol dispara e chega a R$ 4,19 em Cuiabá

“Ainda é cedo para afirmar que a trajetória se inverteu, mas é o primeiro trimestre em cinco anos em que esse custo deixa de subir”, destaca.

Para os próximos períodos, a expectativa é de um alívio gradual. Isso ocorre porque o estoque de recursos captados não se ajusta imediatamente às mudanças na taxa básica de juros. Com os cortes iniciados em março, os efeitos tendem a aparecer nos balanços das cooperativas ao longo dos próximos trimestres.

Efeito pode chegar ao cooperado

A estabilização do custo de captação também pode criar espaço para as cooperativas trabalharem suas políticas de crédito. Segundo Sâmyla, esse impacto pode chegar ao cooperado de duas formas: por meio de taxas mais competitivas ou da preservação de margens que retornam aos associados na forma de sobras.

“Na parcela de crédito que não é equalizada pelo Tesouro, o custo de captação é o principal componente da taxa, e o alívio abre espaço para reduzir o preço na ponta”, explica.

A especialista ressalta, no entanto, que o repasse não é automático e depende de fatores como a velocidade de reprecificação do estoque de captação e o comportamento da inadimplência.

No crédito rural, parte desse alívio já chegou por outro caminho. O Plano Safra 2026/27 reduziu a taxa do Pronamp de 10% para 9% ao ano e a do custeio empresarial de 14% para 12,5% ao ano.

Crédito rural sustenta atividade produtiva

Em Mato Grosso, os efeitos desse cenário ganham importância diante da participação das cooperativas de crédito no financiamento da atividade produtiva. No primeiro trimestre de 2026, as cooperativas registradas no Sistema OCB/MT tinham R$ 5,82 bilhões em crédito rural para pessoas físicas em carteira.

Leia Também:  Preço do etanol aumenta em Cuiabá e VG

Boa parte dessas operações é contratada a taxas de mercado, justamente a parcela mais sensível ao custo de captação. Por isso, a estabilidade desse custo pode contribuir para a manutenção da oferta de crédito e para melhores condições de contratação.

“O impacto se dá na sustentação da oferta de crédito à safra. Com esse custo estável, cresce a capacidade de manter o volume disponível sem comprimir margem, e é nas condições de contratação que o produtor sente primeiro”, avalia Sâmyla.

Para ela, a disponibilidade de recursos ganha ainda mais relevância em um estado marcado pelo peso do agronegócio e pelos desafios enfrentados pelo produtor, como custos de produção elevados e impactos climáticos.

“Em um estado no qual o produtor convive com custo de produção pressionado e safras afetadas pelo clima, ter esse volume disponível perto de quem produz faz diferença. Na cooperativa, a decisão de crédito é tomada no município, com conhecimento da propriedade e do ciclo da lavoura”, completa.

Cooperativismo de crédito em números

Os números do primeiro trimestre de 2026 mostram a dimensão do sistema cooperativista de crédito em Mato Grosso. Segundo os dados do Banco Central do Brasil, apresentados pelo Observatório do Cooperativismo de Mato Grosso, as 19 cooperativas registradas no Sistema OCB/MT somaram R$ 74,10 bilhões em ativos, crescimento de 0,53% em relação ao quarto trimestre de 2025.

A carteira de crédito alcançou R$ 39,67 bilhões, enquanto a captação totalizou R$ 41,01 bilhões, alta de 6,15% no período. Os depósitos chegaram a R$ 37,69 bilhões, crescimento de 6,57%.

Os indicadores reforçam a relevância do cooperativismo de crédito para a economia mato-grossense e mostram como o comportamento dos juros e do custo de captação pode influenciar diretamente a capacidade das cooperativas de ofertar crédito e gerar benefícios aos seus cooperados.

Continuar lendo

GRANDE CUIABÁ

MATO GROSSO

POLÍCIA

ENTRETENIMENTO

ESPORTES

MAIS LIDAS DA SEMANA