POLÍTICA NACIONAL

CCJ: especialistas criticam cobrança de ITBI com base em estimativa da prefeitura
Publicado em

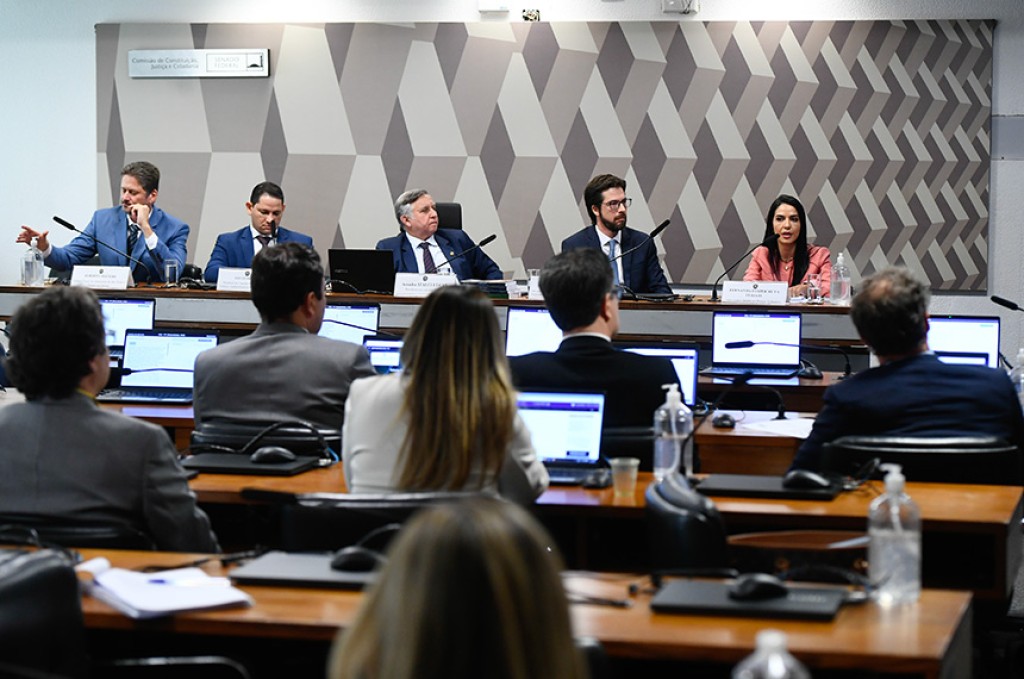
Em reunião da Comissão de Constituição e Justiça (CCJ), nesta quinta-feira (29), especialistas em direito tributário criticaram possível cobrança do Imposto sobre Transmissão de Bens Imóveis (ITBI) com base em estimativa da prefeitura sobre o valor do imóvel, em vez do valor da compra do imóvel informado pelo contribuinte. A previsão está no projeto de lei complementar da Câmara dos Deputados, que dá continuidade à reforma tributária (PLP 108/2024).

O projeto, relatado pelo senador Eduardo Braga (MDB-AM), é o terceiro no âmbito da reforma. O texto prevê que a prefeitura levará em conta critérios como análise de preços praticados no mercado imobiliário e informações prestadas pelos cartórios a fim de chegar ao valor venal — valor pelo qual o imóvel seria negociado à vista, em condições normais de mercado.

O senador Izalci Lucas (PL-DF), que presidiu a audiência pública, afirmou que poderá apresentar emendas ao PLP 108/2024 para atender aos pontos levantados pelos convidados.

— Esse projeto, especialmente, parece que foi feito sem ouvir realmente quem está lá na ponta, quem está no dia-a-dia das operações — criticou.

O debate foi o terceiro realizado na CCJ, conforme plano de trabalho proposto pelo relator, Eduardo Braga. Já foram realizados debates sobre as multas e infrações do IBS e sobre o ITCMD.

Problemas

Na opinião do advogado Breno Vasconcelos, o critério atual é o correto. Essa foi a decisão do Superior Tribunal de Justiça (STJ) quando julgou o tema em 2022. Breno defendeu que o poder público é incapaz de estimar todas as variáveis econômicas que levam ao valor real de um determinado imóvel.

— Se o município discordar [do valor informado], que ele faça essas provas. O projeto subverte essa lógica e diz que cabe ao contribuinte discordar daquela pauta que foi elaborada pelo município. Insisto que não vão alcançar nunca [o valor de mercado]. Também, ao prever que o valor de mercado será estimado antes da realização da transação, o que obviamente vai acontecer é um aumento brutal de arrecadação — disse.

Representante da Câmara Brasileira de Indústria da Construção (CBIC), Ricardo Lacaz Martins afirmou que tributar o imóvel pela estimativa do município pode aumentar casos de contribuintes recorrendo à Justiça.

— Vai contrário ao Supremo, aumentando a judicialização, a insegurança do contribuinte e a insegurança dos negócios. Não podemos tirar de mente que é realmente aumento de carga tributária. Se nós não lembrarmos disso, vamos tirar o foco da questão principal, que é não onerar habitação.

Leia Também:  De volta ao Senado, projeto da Lei do Primeiro Emprego será votado na CAS

Segundo dados estatísticos do Conselho Nacional de Justiça (CNJ) de 2022, 86% dos processos judiciais sobre impostos está nas Justiças estaduais (que julga casos dos impostos municipais). A cada cem processos de execução fiscal que tramitaram no ano de 2021, apenas 10 foram concluídos.

A advogada Fernanda Foizer Silva Furiati apontou que este não é o único ponto que diverge de decisões do Poder Judiciário e que confronta o princípio da simplificação tributária. Ao permitir que o município dê desconto no ITBI se o contribuinte pagar na fase da escrituração do imóvel — etapa inicial feita em cartório de notas — ela aponta que o texto retoma “uma discussão imensa” sobre o assunto. Ela explicou que o normal é que a cobrança ocorra na etapa posterior, que é o registro do imóvel no cartório de imóveis, o que concretiza a transferência do bem.

— Agora é o momento de legislar e acabar com esse contencioso. Isso deu uma discussão tão grande que foi levada para o STF, está sendo julgado desde 2018 e até hoje não teve conclusão. Isso é uma discussão precisamos encerrar.

Casos específicos

O auditor fiscal Alberto Macedo, do município de São Paulo (SP), apontou possíveis impactos que a cobrança do ITBI sobre o valor indicado pelo contribuinte e a cobrança com desconto no momento da escrituração podem gerar. No primeiro caso, há lacunas que podem gerar arrecadação menor para o município. No segundo, incentivo ao uso informal de imóveis.

— Parece importante deixar claro que o valor venal é o valor que o imóvel tem em condições normais de mercado. A transmissão de um bem imóvel tem duas etapas: a escritura pública e o registro. Mas o registro, pela lei, não tem prazo. [Se houver] uma alíquota inferior na escritura pública de venda ou uma alíquota maior no registro, isso vai estimular mais ainda [o comprador a] não registrar. Já acontece muito, mas a tendência é só aumentar — alertou.

Breno Vasconceloslembrou que o projeto de lei complementar original trazia a assinatura do contrato ou escritura como momento de cobrança do ITBI, o que, para ele é contrário à lei. Para ele, a cobrança antecipada de ITBI com desconto é uma “solução engenhosa” incluída no texto pela Câmara dos Deputados, que o aprovou em outubro do ano passado.

Cidades inteligentes

Além do ITBI, o projeto detalha regras sobre a Contribuição para o Custeio do Serviço de Iluminação Pública (Cosip), também municipal. Nenhuma das duas é um imposto sobre o consumo, principal tema da reforma tributária. No entanto, o PLP traz regras nacionais sobre esses tributos. Muitos municípios adotam regras semelhantes, mas de forma dispersa, com interpretações variadas.

Leia Também:  Onyx admite ter recebido doação de campanha de investigado pela CPMI

A representante da Associação Brasileira das Concessionárias de Iluminação Pública (ABCIP), Vanessa Rosa, explicou que os novos usos que as prefeituras podem fazer dos valores arrecadados com a Cosip inseridos na Constituição pela reforma tributária (Emenda Constitucional 132) promoverão “cidades inteligentes”. No setor das concessionárias de energia elétrica, o con está relacionado ao uso de tecnologia como sistemas de monitoramento meteorológico e de segurança pública, controle remoto e automatizado das luzes públicas, entre outros.

Ao mesmo tempo, ela alertou para a possibilidade de desperdício e esgotamento dos recursos caso a nova aplicação não seja desenvolvida com “sabedoria”. 

— Até então, não seria possível. Por isso houve [na reforma] a alteração para ampliar o uso da receita arrecadada da Cosip. Isso abre uma porta para que a Cosip possa custear serviços de cidades inteligentes, o que consideramos positivo. Mas surge a discussão de quais são os limites para esse novo conceito, para que os municípios tenham a sabedoria de usá-los bem e o dinheiro não seja desperdiçado. É preciso dar prioridade para os serviços públicos de iluminação pública.

Presidente do Conselho Tributário Fiscal de Goiânia, Lucas Morais explicou que a reforma tributária passou a permitir que a Cosip também custeie sistemas de monitoramento voltados à segurança e preservação de logradouros públicos. O PLP 108/2024 detalha quais gastos podem ser realizados nesses serviços.

— A emenda deixou algumas dúvidas e o PLP traz esclarecimentos. Por exemplo, o custeio com elaboração de projetos e aplicação de equipamentos públicos comunitários podem ser custeados agora com a Cosip.

O texto prevê que sistemas de monitoramento para segurança e preservação de logradouros públicos poderão realizar, com a Cosip, gastos com aquisição, instalação, expansão, manutenção e gestão de projetos, sistemas, infraestrutura e equipamentos.

O representante da Associação Brasileira de Distribuidores de Energia Elétrica (ABRADEE), Bruno Toledo Checchia, também sugeriu que a emissão dos documentos fiscais para pagamento da Cosip tenha regras unificadas pelo Comitê Gestor do IBS (Imposto sobre Bens e Serviços). O órgão será criado para gerir o imposto que substituirá o ICMS e ISS. No entanto, para Checchia, a estrutura já envolve os municípios e pode beneficiar a gestão também da Cosip.

Agência Senado (Reprodução autorizada mediante citação da Agência Senado)

Fonte: Agência Senado

Advertisement

POLÍTICA NACIONAL

Caso Banco Master reúne acusações e decisões sob análise de Mendonça
Published

on

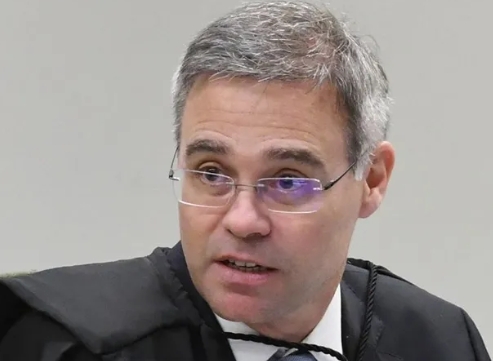
O ministro André Mendonça, do Supremo Tribunal Federal (STF), passou a ser alvo de questionamentos relacionados à sua atuação no caso Banco Master. Os episódios envolvem uma disputa com a Polícia Federal, encontros com o banqueiro Daniel Vorcaro e novos elementos encaminhados ao STF pelo ministro Flávio Dino.

O plenário do Supremo deve analisar os questionamentos na próxima quarta-feira (23). Até o momento, não há conclusão da Corte de que Mendonça tenha cometido qualquer irregularidade, e o ministro nega as acusações.

Questionamentos sobre a Polícia Federal

Uma das principais controvérsias envolve a decisão de Mendonça que afastou o diretor-geral da Polícia Federal, Andrei Rodrigues, e o diretor de Inteligência da corporação, Leandro Almada.

O ministro afirmou que teria sido alvo de monitoramento ilegal por parte da inteligência da PF. Andrei Rodrigues, porém, negou a acusação e afirmou que os documentos utilizados na decisão eram análises de inteligência produzidas em cumprimento a determinações judiciais.

A medida provocou uma disputa interna no STF. Flávio Dino determinou posteriormente a reintegração dos dirigentes, enquanto o ministro Edson Fachin suspendeu decisões conflitantes relacionadas ao caso.

Leia Também:  Aprovado acordo com Itália sobre carteiras de habilitação

Relatos de pressão sobre investigadores

Outro ponto envolve acusações apresentadas pelo ministro Alexandre de Moraes. Segundo ele, relatórios de inteligência da PF registrariam episódios em que Mendonça teria pressionado investigadores e tentado direcionar apurações.

Moraes também afirmou que Mendonça teria defendido a inclusão dele próprio e de Davi Alcolumbre em uma colaboração premiada.

Durante sessão realizada nesta terça-feira (15), Moraes disse ter testemunhas sobre os episódios e afirmou que pretende solicitar que elas sejam ouvidas. Os relatos, contudo, ainda precisam ser confrontados com outras provas.

Encontros com Daniel Vorcaro

A relação de Mendonça com Daniel Vorcaro também entrou no radar do Supremo.

Um dos encontros ocorreu em março de 2025, antes de Mendonça assumir a relatoria das investigações envolvendo o Banco Master. Segundo o gabinete do ministro, a conversa tratou de uma questão jurídica relacionada a créditos de precatórios de interesse do banco.

Em outro episódio, Vorcaro esteve no gabinete de Mendonça e relatou que estaria sofrendo ameaças. Conforme a versão apresentada pelo ministro, um representante do Ministério Público acompanhou o depoimento.

Leia Também:  Aumento de penas e proteção escolar são destaques na segurança pública

A defesa de Mendonça afirma que, posteriormente, decisões tomadas pelo ministro contrariaram os interesses apresentados por Vorcaro.

Instituto Iter entra no caso

Os questionamentos ganharam um novo capítulo nesta terça-feira (15), quando Flávio Dino encaminhou a Fachin informações relacionadas ao Instituto Iter, do qual Mendonça foi sócio até setembro.

O material menciona contratos do instituto com o poder público e possíveis conexões empresariais com pessoas ligadas ao entorno do Banco Master.

Dino também relacionou esses elementos ao encontro entre Mendonça e Vorcaro em março de 2025. O próprio ministro, porém, ressalvou que as coincidências apontadas não comprovam, por si só, uma relação entre interesses privados e decisões judiciais.

O caso deverá ser analisado pelo STF com possibilidade de contraditório e ampla defesa, caso o plenário autorize o avanço da apuração.

Continuar lendo

GRANDE CUIABÁ

MATO GROSSO

POLÍCIA

ENTRETENIMENTO

ESPORTES

MAIS LIDAS DA SEMANA