A PARTIR DE FEVEREIRO

Combustível ficará mais caro: ICMS e pressão do mercado afetam preços da gasolina e diesel
Publicado em

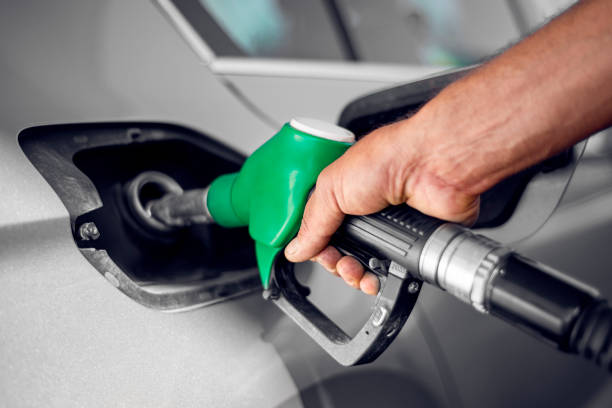
A partir de 1º de fevereiro, os motoristas de todo o Brasil vão sentir o impacto no bolso com o aumento no preço da gasolina e do diesel nos postos de combustíveis. A alta ocorre devido a um reajuste no Imposto sobre Circulação de Mercadorias e Serviços (ICMS) que incide sobre os combustíveis, o que deve elevar o custo para os consumidores em todos os estados do país.

A alteração no ICMS foi aprovada em novembro de 2024 pelo Conselho Nacional de Política Fazendária (Confaz). A gasolina sofrerá um aumento de R$ 0,10 no valor do tributo, passando de R$ 1,3721 para cerca de R$ 1,47 por litro, o que representa uma alta de 7,14%. Já para o diesel e biodiesel, o ICMS subirá de R$ 1,0635 para R$ 1,12 por litro, um aumento de 5,31%.

O Comitê Nacional de Secretários de Fazenda, Finanças, Receita ou Tributação dos Estados e do Distrito Federal (Comsefaz) justificou a medida afirmando que a mudança reflete o compromisso dos estados em promover um sistema fiscal equilibrado, estável e transparente, que responda às variações de preços do mercado e promova justiça tributária.

Leia Também:  Preço do etanol aumenta em Cuiabá e VG

A alta nos preços ocorre em um momento de crescente pressão sobre a política de preços da Petrobras, com importadores de combustíveis apontando defasagens no preço praticado no Brasil em comparação ao mercado internacional. A Associação Brasileira dos Importadores de Combustíveis (Abicom) alertou que a gasolina e o diesel estão sendo vendidos a preços abaixo do valor de mercado internacional, o que tem dificultado a importação e poderia gerar escassez de combustível no país.

A Petrobras, por sua vez, afirmou que abandonou a política de Preço de Paridade de Importação (PPI) em 2023 e que a precificação atual leva em conta não só o mercado internacional, mas também as condições de produção e logística no Brasil. A empresa ressaltou que sua estratégia visa mitigar a volatilidade do mercado e garantir a estabilidade dos preços para os consumidores.

Apesar da pressão para um reajuste, a Petrobras destacou que suas decisões são feitas com base em análises do cenário atual e que, por questões concorrenciais, não pode antecipar as medidas que tomará. O aumento no preço dos combustíveis, que entrará em vigor em fevereiro, reflete tanto a mudança no ICMS quanto os desafios do mercado global e as condições internas de oferta e demanda.

Leia Também:  Câmara aprova jogo do bicho em Cuiabá

Advertisement

ECONOMIA

Custo de captação se estabiliza e pode aliviar pressão sobre crédito rural em MT
Published

on

Despesa somou R$ 1,24 bilhão no primeiro trimestre de 2026; cenário traz maior previsibilidade para as cooperativas e pode favorecer condições de crédito

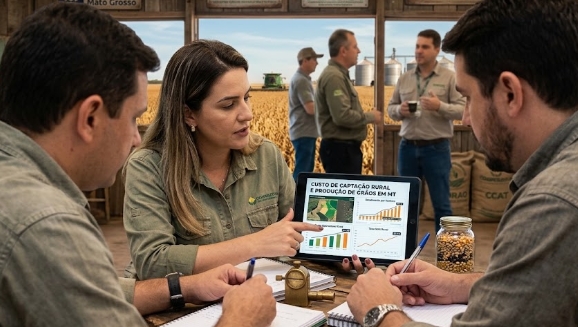
Após cinco anos consecutivos de crescimento, o custo de captação das cooperativas de crédito de Mato Grosso apresentou estabilidade no primeiro trimestre de 2026. O custo de captação corresponde às despesas que as cooperativas têm para obter os recursos que serão utilizados em suas operações de crédito. Esse custo somou R$ 1,24 bilhão no período, praticamente no mesmo patamar registrado no primeiro trimestre de 2025.

O movimento ocorre em um cenário de juros elevados e representa um sinal importante para o sistema cooperativista de crédito. Entre 2021 e 2026, a despesa de captação passou de R$ 58,9 milhões para R$ 1,24 bilhão no primeiro trimestre de cada ano. No mesmo período, a Selic saiu de 2% para 15% ao ano.

De acordo com estudo do Banco Central do Brasil (BCB), para cada ponto percentual de variação na Selic, o custo médio de captação das instituições financeiras tende a se movimentar entre 0,5 e 1 ponto percentual no mesmo sentido. O repasse é parcial, mas consistente, e ajuda a explicar a trajetória observada nas cooperativas de crédito mato-grossenses.

Para Sâmyla Sousa, gerente de Desenvolvimento e Inteligência de Cooperativas do Sistema OCB/MT, a estabilidade representa um alívio para uma variável que exerce influência direta sobre o resultado das cooperativas.

“Com a despesa de captação estável, o custo dos recursos captados deixa de consumir espaço no balanço a cada trimestre, e isso devolve às cooperativas alguma previsibilidade para planejar volume de crédito e política de taxas”, explica.

Perspectiva de alívio gradual

A estabilidade ganha relevância porque ocorreu mesmo com a Selic em patamar superior ao registrado no mesmo período de 2025. Segundo Sâmyla, esse comportamento indica que parte do impacto do aperto monetário já foi absorvida pela estrutura de captação das cooperativas.

Leia Também:  Lula pede para população não comprar alimentos caros

“Ainda é cedo para afirmar que a trajetória se inverteu, mas é o primeiro trimestre em cinco anos em que esse custo deixa de subir”, destaca.

Para os próximos períodos, a expectativa é de um alívio gradual. Isso ocorre porque o estoque de recursos captados não se ajusta imediatamente às mudanças na taxa básica de juros. Com os cortes iniciados em março, os efeitos tendem a aparecer nos balanços das cooperativas ao longo dos próximos trimestres.

Efeito pode chegar ao cooperado

A estabilização do custo de captação também pode criar espaço para as cooperativas trabalharem suas políticas de crédito. Segundo Sâmyla, esse impacto pode chegar ao cooperado de duas formas: por meio de taxas mais competitivas ou da preservação de margens que retornam aos associados na forma de sobras.

“Na parcela de crédito que não é equalizada pelo Tesouro, o custo de captação é o principal componente da taxa, e o alívio abre espaço para reduzir o preço na ponta”, explica.

A especialista ressalta, no entanto, que o repasse não é automático e depende de fatores como a velocidade de reprecificação do estoque de captação e o comportamento da inadimplência.

No crédito rural, parte desse alívio já chegou por outro caminho. O Plano Safra 2026/27 reduziu a taxa do Pronamp de 10% para 9% ao ano e a do custeio empresarial de 14% para 12,5% ao ano.

Crédito rural sustenta atividade produtiva

Em Mato Grosso, os efeitos desse cenário ganham importância diante da participação das cooperativas de crédito no financiamento da atividade produtiva. No primeiro trimestre de 2026, as cooperativas registradas no Sistema OCB/MT tinham R$ 5,82 bilhões em crédito rural para pessoas físicas em carteira.

Leia Também:  Por que o café está ficando mais caro? veja as razões

Boa parte dessas operações é contratada a taxas de mercado, justamente a parcela mais sensível ao custo de captação. Por isso, a estabilidade desse custo pode contribuir para a manutenção da oferta de crédito e para melhores condições de contratação.

“O impacto se dá na sustentação da oferta de crédito à safra. Com esse custo estável, cresce a capacidade de manter o volume disponível sem comprimir margem, e é nas condições de contratação que o produtor sente primeiro”, avalia Sâmyla.

Para ela, a disponibilidade de recursos ganha ainda mais relevância em um estado marcado pelo peso do agronegócio e pelos desafios enfrentados pelo produtor, como custos de produção elevados e impactos climáticos.

“Em um estado no qual o produtor convive com custo de produção pressionado e safras afetadas pelo clima, ter esse volume disponível perto de quem produz faz diferença. Na cooperativa, a decisão de crédito é tomada no município, com conhecimento da propriedade e do ciclo da lavoura”, completa.

Cooperativismo de crédito em números

Os números do primeiro trimestre de 2026 mostram a dimensão do sistema cooperativista de crédito em Mato Grosso. Segundo os dados do Banco Central do Brasil, apresentados pelo Observatório do Cooperativismo de Mato Grosso, as 19 cooperativas registradas no Sistema OCB/MT somaram R$ 74,10 bilhões em ativos, crescimento de 0,53% em relação ao quarto trimestre de 2025.

A carteira de crédito alcançou R$ 39,67 bilhões, enquanto a captação totalizou R$ 41,01 bilhões, alta de 6,15% no período. Os depósitos chegaram a R$ 37,69 bilhões, crescimento de 6,57%.

Os indicadores reforçam a relevância do cooperativismo de crédito para a economia mato-grossense e mostram como o comportamento dos juros e do custo de captação pode influenciar diretamente a capacidade das cooperativas de ofertar crédito e gerar benefícios aos seus cooperados.

Continuar lendo

GRANDE CUIABÁ

MATO GROSSO

POLÍCIA

ENTRETENIMENTO

ESPORTES

MAIS LIDAS DA SEMANA